فهم اقتصاديات التصنيع الحديث في مجال طب الأسنان
يشهد قطاع طب الأسنان تحولًا عميقًا ونحن نتقدم في عام 2026. واحدة من أهم الاعتبارات المالية لمالكي المختبرات ومنظمات خدمات طب الأسنان هي العلاقة المتطورة بين تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026. مع تقدم التكنولوجيا، تتحدى نماذج الإنتاج التقليدية من خلال تدفقات العمل الرقمية الجديدة التي تعد بالكفاءة لكنها تتطلب استثمارات مبدئية كبيرة. فهم هذه الديناميكيات ضروري لأي شخص يسعى للحفاظ على الربحية في سوق تنافسية.
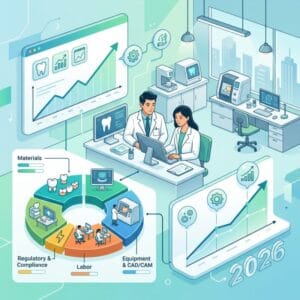
عند تحليل الهيكل المالي لمختبر أسنان نموذجي، نرى مركزين رئيسيين للتكاليف. الأول هو العمالة المطلوبة لتصميم، وطحن، وإنهاء التركيبات. والثاني هو المواد الخام المستخدمة، مثل الزركونيا، ديسليكات الليثيوم، أو التيتانيوم. تاريخيًا، كانت العمالة العبء الأكبر بسبب الحاجة إلى فنيين مهرة للإنهاء اليدوي. ومع ذلك، فإن صعود الأتمتة والتصميم المدعوم بالذكاء الاصطناعي يغير هذا التوازن. هذا التحول هو محور النقاش حول تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
بالنسبة للعديد من مالكي المختبرات، الضغط لتقليل النفقات العامة هائل. تطالب منظمات خدمات طب الأسنان بأوقات تنفيذ أسرع وأسعار أقل، مما يضغط على الهوامش. للبقاء، يجب على المختبرات تحسين كل جانب من عملياتها. يشمل ذلك إعادة تقييم كيفية الحصول على المواد وكيفية إدارة فرق التصميم. غالبًا ما يكون قرار الاستعانة بمصادر خارجية للتصميم الرقمي استجابة مباشرة لهذه الضغوط. من خلال نقل أعمال التصميم إلى شركاء متخصصين، يمكن للمختبرات تحويل تكاليف العمالة الثابتة إلى تكاليف متغيرة، مما يوافق النفقات بشكل أوثق مع الإيرادات.
يجلب عام 2026 تحديات وفرصًا محددة. تحسنت استقرار سلسلة التوريد، لكن أسعار المواد لا تزال متقلبة بسبب العوامل الاقتصادية العالمية. في الوقت نفسه، تستمر نقص العمالة في التكنولوجيا السنية الماهرة في العديد من المناطق. هذا النقص يرفع أجور المصممين الداخليين، مما يزيد من مشكلة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026. ونتيجة لذلك، يتجه العديد من المشغلين نحو مراكز التصميم الخارجية أو البعيدة للوصول إلى المواهب بأسعار تنافسية دون المساس بالجودة.
من المهم أيضًا النظر في تأثير التغييرات التنظيمية. يتم تنفيذ معايير جديدة للوصفات الرقمية وسلامة المواد. غالبًا ما تتطلب هذه اللوائح المزيد من الوثائق وخطوات مراقبة الجودة، مما قد يزيد ساعات العمل. إذا اعتمد المختبر بشكل كبير على العمليات اليدوية، يمكن أن تزيد هذه المتطلبات الجديدة التكاليف بشكل كبير. غالبًا ما يكون لدى شركاء الاستعانة بالمصادر الخارجية الرقمية أنظمة للتعامل مع الامتثال بكفاءة، مما يقلل العبء العمالي على المختبر الأساسي. هذه الكفاءة هي عامل رئيسي عند مقارنة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
علاوة على ذلك، فإن دمج الذكاء الاصطناعي في برامج التصميم يغير مجموعة المهارات المطلوبة. يمكن للذكاء الاصطناعي الآن التعامل مع التعديلات الروتينية وتحديد خطوط الهامش، مما يقلل الوقت الذي يحتاجه المصمم البشري لكل حالة. هذه القفزة التكنولوجية تسمح للمختبرات بمعالجة المزيد من الحالات بعدد أقل من الموظفين. ومع ذلك، يتطلب ذلك تحولًا استراتيجيًا في كيفية تقييم العمالة. ينتقل التركيز من المهارة اليدوية إلى الإشراف وحل المشكلات المعقدة. هذا التطور يعيد تشكيل مشهد تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
كما أصبحت تكاليف المواد أكثر تعقيدًا. تدخل مواد خزفية وبوليمرية جديدة عالية القوة إلى السوق. بينما تقدم هذه المواد نتائج سريرية أفضل، غالبًا ما تأتي مع أسعار أعلى. يجب على المختبرات موازنة فائدة المواد الممتازة مقابل الزيادة في النفقات. في بعض الحالات، يمكن أن تعوض التوفير في العمالة الناتج عن خصائص الطحن الأسهل التكلفة الأعلى للمواد. هذا التوازن هو موضوع مركزي في تحليل تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
مع تقدمنا أكثر في العام، تشير البيانات إلى أن المختبرات التي تتبنى الاستعانة بالمصادر الخارجية الرقمية تحقق هوامش أفضل. فهي قادرة على توسيع الإنتاج دون زيادة عدد العمال بشكل متناسب. هذه القابلية للتوسع ضرورية لتلبية الطلبات المتقلبة لمنظمات خدمات طب الأسنان. القدرة على زيادة طاقة التصميم بسرعة دون توظيف وتدريب موظفين جدد هي ميزة كبيرة. تؤثر هذه الميزة مباشرة على نسبة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
عامل آخر يجب أخذه في الاعتبار هو تكلفة الأخطاء. في سير العمل التقليدي، قد لا يتم اكتشاف خطأ في التصميم حتى يتم طحن التركيبة وتجربتها في الفم. يؤدي هذا إلى إعادة الصنع، مما يضاعف تكاليف العمالة والمواد لتلك الحالة. غالبًا ما تستخدم فرق التصميم الخارجية أدوات تحقق متقدمة لاكتشاف الأخطاء قبل الإنتاج. هذا يقلل من معدل إعادة الصنع ويحمي الربحية. خفض معدل إعادة الصنع هو طريقة فعالة لإدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
التدريب هو تكلفة عمالية خفية أخرى. الحفاظ على تحديث الفريق بأحدث البرامج والاتجاهات المادية يتطلب وقتًا ومالًا. يستثمر شركاء الاستعانة بالمصادر الخارجية بشكل كبير في تدريب مصمميهم للبقاء في الصدارة. هذا يعني أن المختبر العميل يستفيد من خبرة متقدمة دون تحمل تكلفة التدريب المباشرة. يساهم هذا التوفير غير المباشر في الصورة المالية العامة المتعلقة بتكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
في النهاية، يعود القرار إلى التوافق الاستراتيجي. قد يحتفظ المختبرات التي ترى التصميم ككفاءة أساسية به داخليًا. ومع ذلك، غالبًا ما يجد أولئك الذين يركزون على كفاءة التصنيع أن الاستعانة بالمصادر الخارجية أكثر فائدة. المفتاح هو نمذجة التكاليف بدقة. من خلال تتبع كل ساعة وكل جرام من المواد، يمكن للمختبرات رؤية التأثير الحقيقي لخياراتها. هذا النهج القائم على البيانات ضروري للتنقل في تعقيدات تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
عند دراسة دراسات حالة محددة، تصبح الاتجاهات أكثر وضوحًا. تقوم المختبرات الكبيرة بتوحيد عمليات التصميم إلى مراكز مركزية. تتعاون المختبرات الصغيرة مع عدة شركات تصميم لتوزيع المخاطر. تهدف كلتا الاستراتيجيتين إلى تحسين المعادلة المالية. النتيجة هي سوق يُنظر فيه إلى التصميم الرقمي بشكل متزايد كسلعة بدلاً من خدمة مخصصة. تدفع هذه السلعية الأسعار إلى الانخفاض، مما يؤثر بشكل أكبر على ديناميكية تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
ما هو المحرك الأساسي لنفقات المختبر في عام 2026؟
المحرك الأساسي لنفقات المختبر في عام 2026 هو ارتفاع تكلفة العمالة الماهرة جنبًا إلى جنب مع الحاجة إلى بنية تحتية رقمية متقدمة.
بينما تتقلب أسعار المواد، يظل العنصر البشري هو النفقات الأكثر ثباتًا ونموًا. يحتاج الفنيون والمصممون إلى رواتب تنافسية للاحتفاظ بالمواهب في سوق ضيق. بالإضافة إلى ذلك، تمثل البرمجيات والأجهزة اللازمة لدعم سير العمل الرقمي نفقات رأسمالية كبيرة. وعندما تضيف تكلفة الصيانة والتحديثات، يكون إجمالي تكلفة الملكية للأنظمة الداخلية مرتفعًا. هذا يجعل مقارنة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026 أكثر أهمية للميزانية.
تجد العديد من المختبرات أن الاستثمار الأولي في الماسحات والطواحين يعوضه تكاليف العمالة المستمرة. قد تكلف ماكينة طحن عالية الجودة عشرات الآلاف من الدولارات، لكنها تتطلب مشغلًا ماهرًا لتشغيلها بفعالية. إذا كان هذا المشغل غير مستغل بشكل كافٍ، ترتفع تكلفة الوحدة بشكل كبير. يسمح الاستعانة بمصادر خارجية للمختبرات بدفع ثمن العمل التصميمي الذي يحتاجونه فقط، متجنبين أوقات الخمول. تساعد هذه المرونة في إدارة معادلة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026 بشكل أكثر فعالية.
تلعب تكاليف الطاقة أيضًا دورًا في هيكل النفقات الكلي. تشغيل عدة ماكينات طحن وأفران يستهلك طاقة كبيرة. في بعض المناطق، ارتفعت أسعار الطاقة بشكل حاد، مما أضاف إلى النفقات العامة. غالبًا ما يتم تجميع هذه التكلفة التشغيلية مع العمالة في التقارير المالية لأنها تدعم أرضية الإنتاج. مع سعي المختبرات لخفض التكاليف، يتم تدقيق كل بند من بنود النفقات. يعيد هذا التدقيق التركيز إلى التوازن بين تكلفة العمالة وتكلفة المواد في مختبرات الأسنان لعام 2026.
إدارة النفايات هي مجال آخر تتراكم فيه التكاليف. التخلص من النفايات الكيميائية الناتجة عن عمليات التلميع والتشطيب يخضع للتنظيم ويكلف كثيرًا. تقلل سير العمل الرقمي من الحاجة إلى بعض هذه المواد الكيميائية، لكنها لا تلغيها تمامًا. المختبرات التي تعتمد على خطوات التشطيب التناظرية تتحمل رسوم التخلص من النفايات أعلى. يمكن أن يقلل الانتقال إلى التصاميم الرقمية بالكامل من هذه الرسوم، لكنه يتطلب تحولًا في عملية الإنتاج. يؤثر هذا التحول على الحساب الكلي لتكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
تكاليف التأمين والمسؤولية تتزايد أيضًا. مع اعتماد الوصفات الرقمية كمعيار، يظل خطر أخطاء النقل أو فشل البرمجيات مصدر قلق. تحتاج المختبرات إلى تغطية تحميها من هذه المخاطر الرقمية. ترتفع أقساط هذه التغطية. يضيف هذا إلى التكاليف الثابتة التي يجب تغطيتها من كل حالة. للحفاظ على الربحية، يجب على المختبرات إما رفع الأسعار أو خفض التكاليف الداخلية. غالبًا ما يؤدي خفض التكاليف الداخلية إلى إعادة تقييم تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
العقارات عامل رئيسي للمختبرات الفيزيائية. تستمر الإيجارات وضرائب الممتلكات في الارتفاع في العديد من المناطق الحضرية التي تقع فيها المختبرات. هناك حاجة إلى مساحة للمعدات والتخزين والموظفين. إذا تمكن المختبر من تقليل بصمته المادية من خلال الاستعانة بمصادر خارجية للتصميم، يمكنه التوفير في الإيجار. يمكن إعادة توجيه هذا التوفير إلى مجالات أخرى من العمل. هذه الخطوة الاستراتيجية هي استجابة مباشرة لضغوط تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
تكاليف إدارة المخزون مهمة أيضًا. احتفاظ المخزون من كتل المواد المختلفة والمواد الاستهلاكية يحجز رأس المال. إذا انتهت صلاحية المواد أو أصبحت قديمة، يُفقد ذلك رأس المال. أصبحت نماذج المخزون في الوقت المناسب أكثر شيوعًا لتقليل هذا الخطر. غالبًا ما يتولى شركاء الاستعانة بالمصادر الخارجية إدارة مخزونهم الخاص، مما يقلل العبء على المختبر. هذا التخفيض في النفقات العامة للمخزون هو عامل دقيق لكنه مهم في مناقشة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
تكاليف التسويق واكتساب العملاء ترتفع مع زيادة المنافسة. يجب على المختبرات إنفاق المزيد لجذب عملاء أطباء الأسنان الجدد. هذه التكلفة منفصلة عن الإنتاج لكنها تؤثر على الهامش الكلي. للتعويض، يجب الحفاظ على انخفاض تكاليف الإنتاج. يضغط هذا الأمر على المختبرات للنظر بعناية في كل نفقة. النفقات الأكثر أهمية هي العمالة والمواد. لذلك، يظل التركيز على تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
أخيرًا، تكلفة الامتثال والشهادات هي نفقات متزايدة. يجب على المختبرات الحفاظ على الاعتماد للعمل مع مزودي التأمين الرئيسيين وDSOs. يتطلب هذا تدقيقات منتظمة وتوثيقًا. الوقت الذي يكرسه الموظفون للحفاظ على الامتثال هو شكل من أشكال تكلفة العمالة. إذا تم تحويل هذا الوقت بعيدًا عن الإنتاج، يقلل من القدرة الإنتاجية. يمكن للاستعانة بمصادر خارجية للتصميم تحرير الموظفين للتركيز على الامتثال أو مهام ذات قيمة مضافة أخرى. هذا التخصيص للموارد هو مفتاح إدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
كيف يؤثر الاستعانة بمصادر خارجية على أرباحك النهائية؟
يؤثر الاستعانة بمصادر خارجية على أرباحك النهائية من خلال تحويل تكاليف العمالة الثابتة إلى تكاليف متغيرة وتقليل النفقات العامة المرتبطة بالمعدات والمساحة.
عندما يقوم المختبر بالاستعانة بمصادر خارجية لتصميمه الرقمي، فإنه يلغي الحاجة إلى توظيف مصممين بدوام كامل لكل وردية. بدلاً من ذلك، يدفع مقابل كل حالة أو لكل ساعة من العمل التصميمي. هذا التغيير في هيكل التكلفة يجعل العمل أكثر مرونة. خلال الفترات الهادئة، لا يدفع المختبر مقابل سعة التصميم غير المستخدمة. خلال الفترات الذروة، يمكنه التوسع دون الحاجة إلى التوظيف. هذه المرونة تحسن مباشرة نسبة الربحية المتعلقة بتكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
بالإضافة إلى ذلك، يقلل الاستعانة بمصادر خارجية من خطر التقادم. تحدث تحديثات البرامج بشكل متكرر، والحفاظ على فريق مدرب على أحدث الإصدارات مكلف. يتحمل شريك الاستعانة بالمصادر الخارجية هذه التكلفة. يستفيد المختبر من أحدث الأدوات دون الحاجة إلى الاستثمار. هذا يضمن بقاء جودة التصميم عالية دون زيادة العبء الداخلي للعمالة. هذه الديناميكية عنصر حاسم في استراتيجية تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
سرعة التنفيذ هي فائدة مالية أخرى. أوقات التصميم الأسرع تعني إنتاجًا وتسليمًا أسرع للطبيب. هذا يسمح للمختبر بتولي المزيد من الحالات في نفس الوقت. زيادة الحجم دون زيادة ساعات العمل تؤدي إلى هوامش أعلى. هذه الكفاءة تؤثر إيجابيًا مباشرة على مقياس تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
كما تتحسن اتساق الجودة من خلال الاستعانة بمصادر خارجية. تركز مراكز التصميم المتخصصة فقط على التصميم، مما يؤدي إلى مستويات أعلى من الخبرة. هذا يقلل من عدد إعادة التصاميم المتعلقة بالتصميم. إعادة التصاميم الأقل تعني مواد مهدرة أقل وعمل إعادة أقل. تتراكم هذه التوفيرات عبر آلاف الحالات. إنها عامل مهم في التحكم في تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
هناك أيضًا فائدة التركيز. من خلال الاستعانة بمصادر خارجية للتصميم، يمكن للمختبر التركيز على الطحن والتشطيب. هذه هي المجالات التي يكون فيها التواجد المادي والمعدات حاسمة. تسمح هذه التخصصات باستخدام أفضل للأصول المادية. عندما تُستخدم الأصول بكفاءة أكبر، تنخفض تكلفة الوحدة. هذا الانخفاض في تكلفة الوحدة يساعد في موازنة معادلة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
علاوة على ذلك، يمكن أن توفر الاستعانة بمصادر خارجية الوصول إلى المواهب العالمية. يمكن لمختبر في منطقة ذات تكلفة عالية الوصول إلى مصممين في مناطق ذات تكاليف عمالة أقل. هذه المراجحة هي أداة قوية لتخفيض التكاليف. تسمح للمختبر بتقديم أسعار تنافسية للعملاء مع الحفاظ على الهوامش. هذه الاستراتيجية هي استجابة مباشرة لتحديات تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
ومع ذلك، من المهم إدارة العلاقة بعناية. قد تؤدي سوء التواصل مع شريك الاستعانة بمصادر خارجية إلى أخطاء وتأخيرات. يجب على المختبرات وضع بروتوكولات واضحة وفحوصات جودة. الاستثمار في هذه العمليات هو شكل من أشكال تكلفة العمالة، لكنه غالبًا ما يكون أقل من تكلفة الموظفين الداخليين. عند الإدارة الجيدة، يكون التأثير الصافي إيجابيًا لتحليل تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
تصبح التوقعات المالية أسهل مع الاستعانة بمصادر خارجية. نظرًا لأن تكاليف التصميم متغيرة، فمن الأسهل التنبؤ بها بناءً على حجم الحالات. هذا يحسن إدارة التدفق النقدي. يمكن للمختبرات التخطيط للأشهر الهادئة دون القلق بشأن الالتزامات الثابتة للرواتب. هذه الاستقرار المالي هو فائدة طويلة الأمد تدعم الصحة العامة للعمل. يعزز هذا أهمية تحليل تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
أخيرًا، تسمح الاستعانة بمصادر خارجية بالتبني السريع للتقنيات الجديدة. إذا تم إصدار خوارزمية تصميم جديدة أو مادة جديدة، يمكن لشريك الاستعانة بمصادر خارجية دمجها بسرعة. لا يحتاج المختبر إلى الانتظار للتدريب الداخلي. تحافظ هذه المرونة على تنافسية المختبر. البقاء تنافسيًا أمر ضروري للحفاظ على الحجم والهوامش. يرتبط هذا التفوق التنافسي بتحسينات الكفاءة من إدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
لماذا تتحول DSOs إلى شركاء التصميم الرقمي؟
تتحول DSOs إلى شركاء التصميم الرقمي لتوحيد الجودة، وتقليل التكاليف، وتوسيع العمليات عبر مواقع متعددة بكفاءة.
تعمل منظمات خدمات الأسنان على نموذج يتطلب الاتساق والكفاءة. فهي تدير العديد من العيادات وتحتاج إلى نتائج متوقعة. يختلف التصميم الداخلي حسب الموقع، مما يؤدي إلى عدم الاتساق. يوفر شركاء التصميم الرقمي سير عمل موحد لجميع الحالات. يقلل هذا التوحيد من الأخطاء ويحسن رضا المرضى. بالنسبة لـ DSOs، فإن هذا الاتساق يستحق الاستثمار. فهو يساعدهم في إدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026 عبر شبكتهم.
تسمح مراكز التصميم المركزية لـ DSOs بالتفاوض على أسعار أفضل. من خلال تجميع أعمال التصميم، يكتسبون قوة تفاوضية مع المزودين. يؤدي هذا إلى تقليل تكلفة كل حالة. تعني التكاليف المنخفضة هوامش ربح أعلى لـ DSO. هذه الميزة المالية هي السبب الرئيسي للتحول. ويتماشى ذلك مع الاتجاه الأوسع في الصناعة لتحسين تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
تستفيد DSOs أيضًا من تقليل متطلبات التدريب. فلا يحتاجون إلى تدريب المصممين في كل موقع. يتولى الشريك التدريب والشهادات. يقلل هذا العبء الإداري على DSOs. يبسط هيكل الإدارة. تساهم هذه البساطة في توفير التكاليف الإجمالية المتعلقة بتكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
علاوة على ذلك، غالبًا ما يقدم الشركاء الرقميون تحليلات. يمكنهم توفير بيانات حول أنواع الحالات، وأوقات التنفيذ، ومعدلات الأخطاء. تساعد هذه البيانات DSOs على اتخاذ قرارات مستنيرة. يمكنهم تحديد الاتجاهات وتحسين سير العمل. تؤدي القرارات المبنية على البيانات إلى أداء مالي أفضل. يُقاس هذا الأداء مقابل معايير تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
يدعم التحول أيضًا أهداف الاستدامة. تقلل سير العمل الرقمي من النفايات واستهلاك الطاقة مقارنة بالطرق التقليدية. تركز DSOs بشكل متزايد على التأثير البيئي. يتماشى الشراكة مع المختبرات الرقمية أولاً مع هذه الأهداف. يعزز هذا التوافق سمعة العلامة التجارية. تجذب السمعة القوية المزيد من العملاء، مما يزيد من الحجم. الحجم يزيد الكفاءة، مما يؤثر على تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
التكامل مع برامج إدارة العيادات هو عامل آخر محفز. غالبًا ما يمتلك الشركاء الرقميون واجهات برمجة تطبيقات (APIs) تتصل مباشرة بأنظمة DSOs. يقلل هذا التدفق السلس من إدخال البيانات اليدوي. يعني تقليل إدخال البيانات تقليل العمل الإداري. هذا التوفير في وقت الإدارة هو توفير خفي. يضاف إلى إجمالي التوفير المحسوب في تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
تواجه DSOs أيضًا ضغوطًا من الجهات الدافعة لخفض التكاليف. تطالب شركات التأمين برسوم أقل للترميمات. للحفاظ على الربحية، يجب على DSOs تقليل تكاليفها الداخلية. يُعد تعهيد التصميم استراتيجية رئيسية لتحقيق ذلك. يسمح لهم ذلك بتلبية متطلبات الجهات الدافعة دون التضحية بالجودة. هذه الاستراتيجية مركزية في سرد تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
القابلية للتوسع ربما تكون العامل الأهم. مع نمو DSOs، يحتاجون إلى زيادة السعة بسرعة. يستغرق توظيف وتدريب الموظفين وقتًا. يوفر التعهيد سعة فورية. يسمح هذا بالتوسع السريع. يؤدي التوسع السريع إلى هيمنة السوق. تؤدي هيمنة السوق إلى قوة تسعير أفضل. تغذي هذه الدورة مكاسب الكفاءة في تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
أخيرًا، يتحسن إدارة المخاطر. إذا كان هناك عنق زجاجة في التصميم في موقع معين، يمكن للشريك إعادة توجيه العمل إلى مركز آخر. تمنع هذه المرونة التأخيرات. يمكن أن تكلف التأخيرات المال وتضر بالعلاقات. يحمي منع التأخيرات الخط السفلي. هذا الحماية عنصر حيوي في استراتيجية تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
ما هي التكاليف الخفية للتصميم الداخلي؟
تشمل التكاليف الخفية للتصميم الداخلي تراخيص البرمجيات، وصيانة المعدات، ودوران الموظفين، وتدريب الامتثال.
تراخيص البرمجيات لبرامج التصميم مكلفة وغالبًا ما تُجدد سنويًا. تتراكم هذه التكاليف مع الوقت وغالبًا ما يتم تجاهلها في الميزانية. تتطلب صيانة المعدات عقود خدمة وقطع غيار. إذا تعطلت آلة، يتوقف الإنتاج، مما يؤدي إلى خسارة الإيرادات. معدل دوران الموظفين مرتفع في الأدوار التقنية، مما يتطلب توظيفًا مستمرًا وتأهيلًا. يستغرق كل موظف جديد أسابيع ليصبح منتجًا بالكامل. هذا التوقف هو تكلفة خفية كبيرة.
تدريب الامتثال هو مجال آخر. يجب تدريب الموظفين على اللوائح الجديدة وبروتوكولات السلامة. يأخذ هذا التدريب وقتًا من الإنتاج. إذا لم يتم بشكل صحيح، قد يؤدي إلى غرامات أو مشاكل قانونية. لهذه المخاطر تداعيات مالية. تساهم كل هذه التكاليف الخفية في إجمالي نفقات العمالة. تجعل مقارنة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026 أكثر تعقيدًا مما يبدو.
هناك أيضًا تكلفة الفرصة البديلة. إذا قضى المصمم وقتًا في المهام الروتينية، لا يمكنه التركيز على الحالات المعقدة. يحد هذا من قدرة المختبر على التعامل مع الأعمال ذات الهامش العالي. يحرر تعهيد الأعمال الروتينية الموظفين الداخليين للتركيز على المهام ذات القيمة العالية. يمكن أن يؤدي هذا التحول في التركيز إلى زيادة الإيرادات. تساعد الإيرادات المتزايدة في تعويض تكاليف المواد. هذا التوازن هو مفتاح معادلة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
استخدام المساحة هو عامل خفي آخر. تشغل محطات التصميم مساحة أرضية. يمكن استخدام تلك المساحة للإنتاج أو التخزين. إذا اضطر المختبر إلى استئجار مساحة إضافية لاستيعاب المصممين، فهذه تكلفة إضافية. يقلل التعهيد من الحاجة إلى محطات تصميم فعلية. يوفر هذا التوفير في المساحة المال. هذا التوفير جزء من الصورة المالية الأوسع لتكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
تكاليف المرافق أيضًا أعلى مع التصميم الداخلي. تستهلك الحواسيب والخوادم الكهرباء وتولد حرارة. يزيد هذا من تكاليف التبريد في المختبر. يزيل التعهيد هذا العبء من مرافق المختبر. تسهم فواتير المرافق الأقل في تقليل النفقات العامة. يقلل النفقات العامة المنخفضة من التكلفة. هذا التحسن هو نتيجة مباشرة لإدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026 بفعالية.
أخيرًا، تكلفة فقدان المعرفة كبيرة. عندما يغادر مصمم كبير، يأخذ المعرفة المؤسسية معه. يستغرق استبدال هذه المعرفة وقتًا وجهدًا. يحتفظ شركاء التعهيد بهذه المعرفة داخل مؤسستهم. يضمن هذا الاستمرارية جودة متسقة. تقلل الجودة المتسقة من إعادة التصنيع. توفر إعادة التصنيع الأقل المال. هذا التوفير هو عنصر حاسم في تحليل تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان 2026.
التخطيط الاستراتيجي لإدارة التكاليف المستقبلية
يتطلب التخطيط الاستراتيجي لإدارة التكاليف المستقبلية فهماً واضحاً لسير العمل الحالي والتزاماً بالتحسين المستمر.
يجب على المختبرات مراجعة بياناتها المالية بانتظام لتحديد نقاط الضعف. يجب أن تتضمن هذه المراجعة تفصيلاً لتكاليف العمالة والمواد. من خلال تتبع هذه المقاييس مع مرور الوقت، تصبح الاتجاهات واضحة. تساعد الاتجاهات في التنبؤ بالنفقات المستقبلية. يسمح التنبؤ الدقيق بوضع ميزانية أفضل. الميزانية الأفضل تمنع الضغوط المالية غير المتوقعة. هذه العملية ضرورية لإدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
الاستثمار في الأتمتة هو استراتيجية رئيسية. تقلل سير العمل الآلي من الحاجة إلى التدخل اليدوي. هذا يقلل من ساعات العمل لكل حالة. بينما تتطلب الأتمتة استثماراً أولياً، فإن التوفير على المدى الطويل كبير. يجب حساب العائد على الاستثمار بعناية. ويجب مقارنته بتكلفة الاستعانة بمصادر خارجية. تساعد هذه المقارنة في اتخاذ القرار بشأن تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
التعاون مع الموردين مهم أيضاً. العمل عن كثب مع بائعي المواد يمكن أن يؤدي إلى أسعار أفضل. قد يقدم الموردون خصومات على الطلبات الكبيرة أو العقود طويلة الأجل. تقلل هذه الخصومات من تكاليف المواد. انخفاض تكاليف المواد يحسن الهامش. هذا التحسن يساعد في موازنة تكاليف العمالة. هذه الموازنة هي جوهر تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
تدريب الموظفين على سير العمل الفعال هو خطوة أخرى. حتى مع نفس الأدوات، يمكن أن توفر التقنيات المختلفة الوقت. يضمن التدريب استخدام الموظفين لأفضل الطرق. تقلل الطرق الفعالة من ساعات العمل. تقليل الساعات يعني انخفاض التكاليف. هذا الانخفاض له تأثير مباشر على تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
أخيراً، البقاء على اطلاع باتجاهات الصناعة أمر حاسم. يتغير السوق بسرعة، وتظهر حلول جديدة بانتظام. يتيح البقاء محدثاً للمختبرات تبني التقنيات الجديدة مبكراً. يمكن أن يوفر التبني المبكر ميزة تنافسية. تؤدي هذه الميزة إلى أسعار أفضل وحجم أعلى. يوزع الحجم الأعلى التكاليف الثابتة على وحدات أكثر. هذا التوزيع للتكاليف ضروري لاستراتيجية تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
باتباع هذه الاستراتيجيات، يمكن للمختبرات مواجهة التحديات المالية لعام 2026. يمكنها الحفاظ على الربحية مع تقديم رعاية عالية الجودة. المفتاح هو البقاء مرناً واستباقياً. الإدارة الاستباقية تمنع تحول المشكلات الصغيرة إلى مشاكل كبيرة. هذا النهج الاستباقي هو أفضل دفاع ضد ارتفاع التكاليف. يضمن أن تظل موازنة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026 في صالح المختبر.
لمزيد من المعلومات حول سير العمل الرقمي، يمكنك زيارة الجمعية الأمريكية لطب الأسنان على https://www.ada.org لمراجعة إرشاداتهم حول طب الأسنان الرقمي.
بالإضافة إلى ذلك، يمكن لاستكشاف قدرات برامج التصميم الحديثة مساعدتك في اتخاذ قرارات مستنيرة. اطلع على https://www.3shape.com لترى كيف تشكل الأدوات الرائدة الصناعة.
أثناء النظر في هذه الخيارات، تذكر أن كل مختبر فريد من نوعه. ما يناسب أحدهم قد لا يناسب الآخر. التخصيص هو مفتاح النجاح. تفصيل استراتيجيتك وفقاً لاحتياجاتك الخاصة سيؤدي إلى أفضل النتائج. يضمن هذا التخصيص معالجة الفروق الدقيقة الخاصة بتكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026 في سياقك.
لقد وجد العديد من المختبرات النجاح ببدء صغير. يقومون بالاستعانة بمصادر خارجية لجزء من أعمال التصميم لاختبار الأمور. إذا كانت النتائج إيجابية، يزيدون الحجم. يقلل هذا النهج التدريجي من المخاطر. يسمح بالتعديل حسب الحاجة. هذه المرونة هي سمة مختبر مُدار جيداً. تدعم الهدف طويل الأمد لتحسين تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
في الختام، يتغير مشهد اقتصاديات مختبرات الأسنان. الذين يتكيفون سينجحون. الذين يقاومون قد يواجهون صعوبات. الأدوات متاحة لجعل هذا الانتقال. المعرفة موجودة لإرشادك. استخدم هذه الموارد لبناء عمل مستدام. العمل المستدام هو الذي يدير موارده بحكمة. هذه الحكمة هي أساس إدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
سواء اخترت الاستعانة بمصادر خارجية أو الاحتفاظ بالعمل داخلياً، الهدف واحد. تريد تقديم قيمة لعملائك بكفاءة. الكفاءة هي مفتاح الربحية. الربحية تضمن نمو عملك. النمو يسمح لك بخدمة المزيد من المرضى. خدمة المزيد من المرضى تحسن صحة الفم. هذه الدورة هي المكافأة النهائية لإدارة تكلفة العمالة مقابل تكلفة المواد في مختبرات الأسنان لعام 2026.
نأمل أن يوفر هذا التحليل وضوحاً حول البيئة المالية الحالية. هدفنا هو دعم رحلتك. نحن هنا لمساعدتك في اتخاذ الخيارات الصحيحة. اتصل بنا لمناقشة احتياجاتك الخاصة.
هل أنت مستعد لتحسين اقتصاديات مختبرك؟ اتصل بفريقنا اليوم لتحليل تكلفة مخصص واستشارة مجانية.